




«التضخم المعيشي» يهدد استقرار الأسر.. والخاطر يضع 6 ركائز للنجاة من فخ الديون
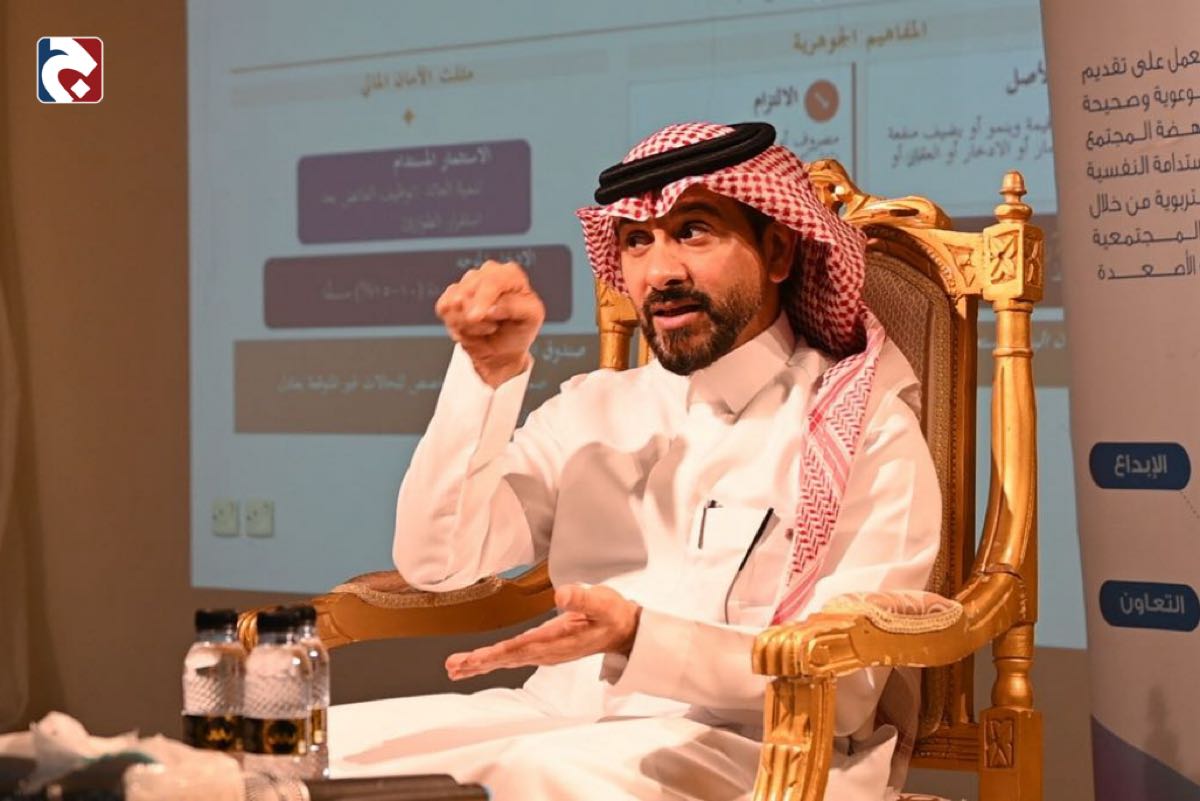
حذر مستشار تطوير الأعمال الدكتور عباس الخاطر، من تداعيات غياب الإدارة المالية داخل الأسرة، مؤكداً أن الدخل الشهري المرتفع لم يعد ضماناً للاستقرار المادي، في ظل غرق شريحة واسعة من أصحاب الرواتب العالية في فخ الديون والقروض الاستهلاكية نتيجة ما أسماه بـ ”التضخم المعيشي“.
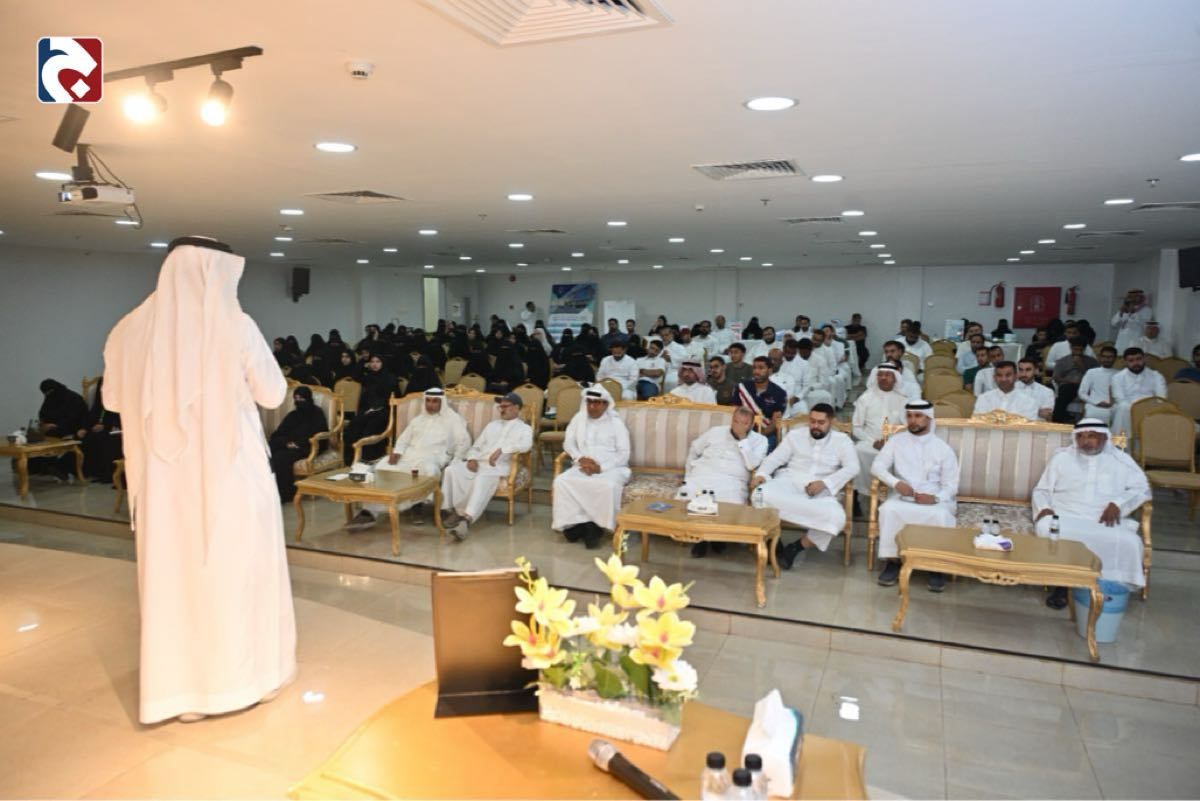
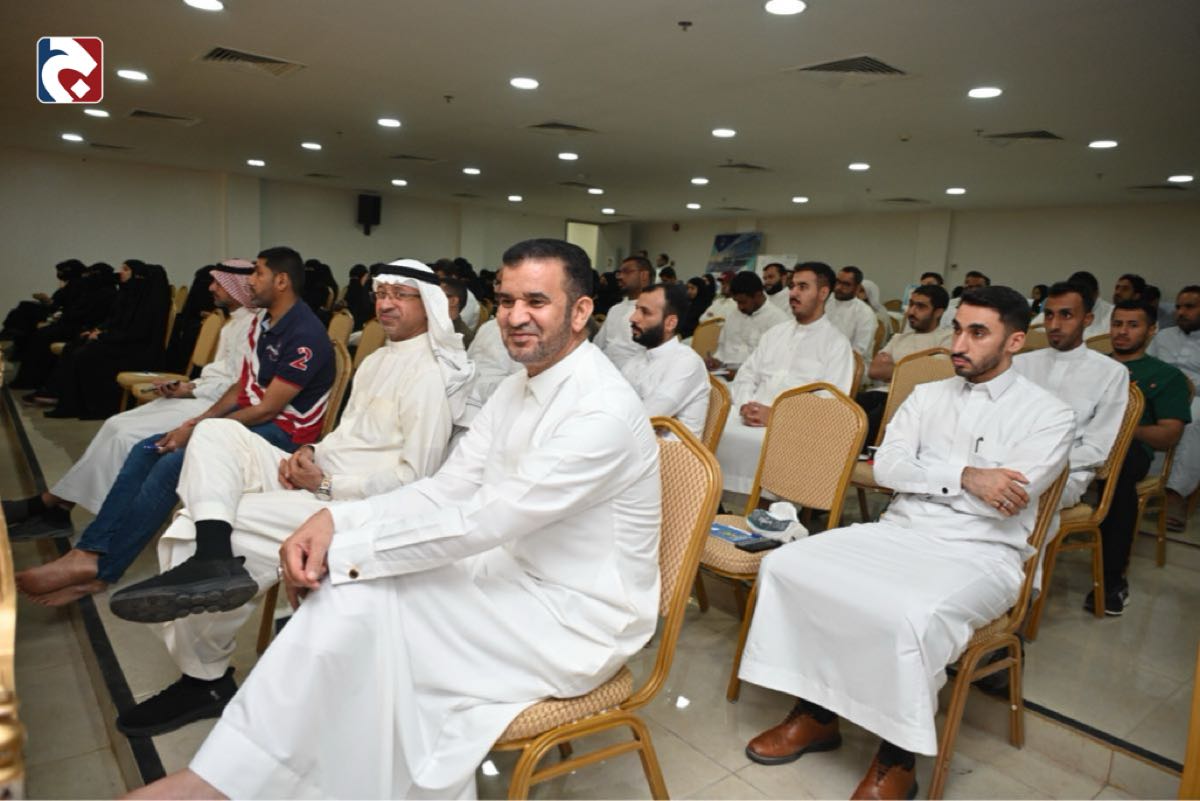
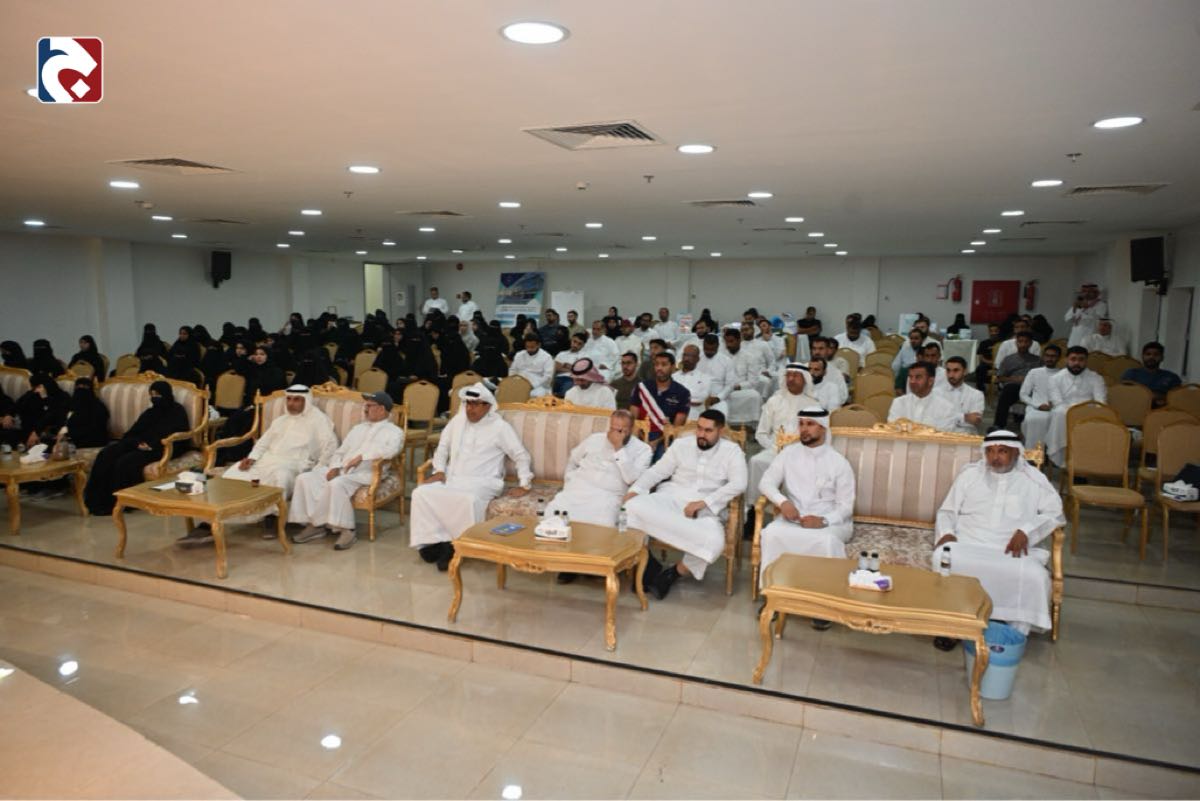
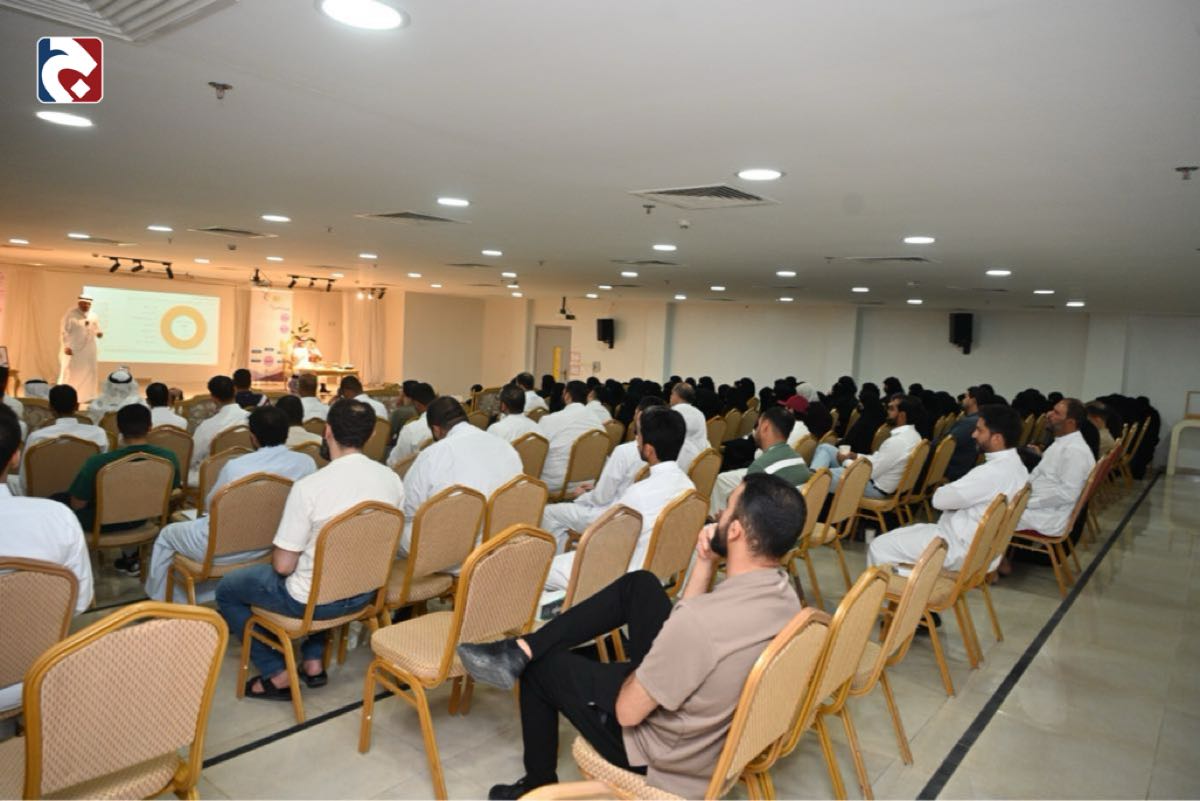
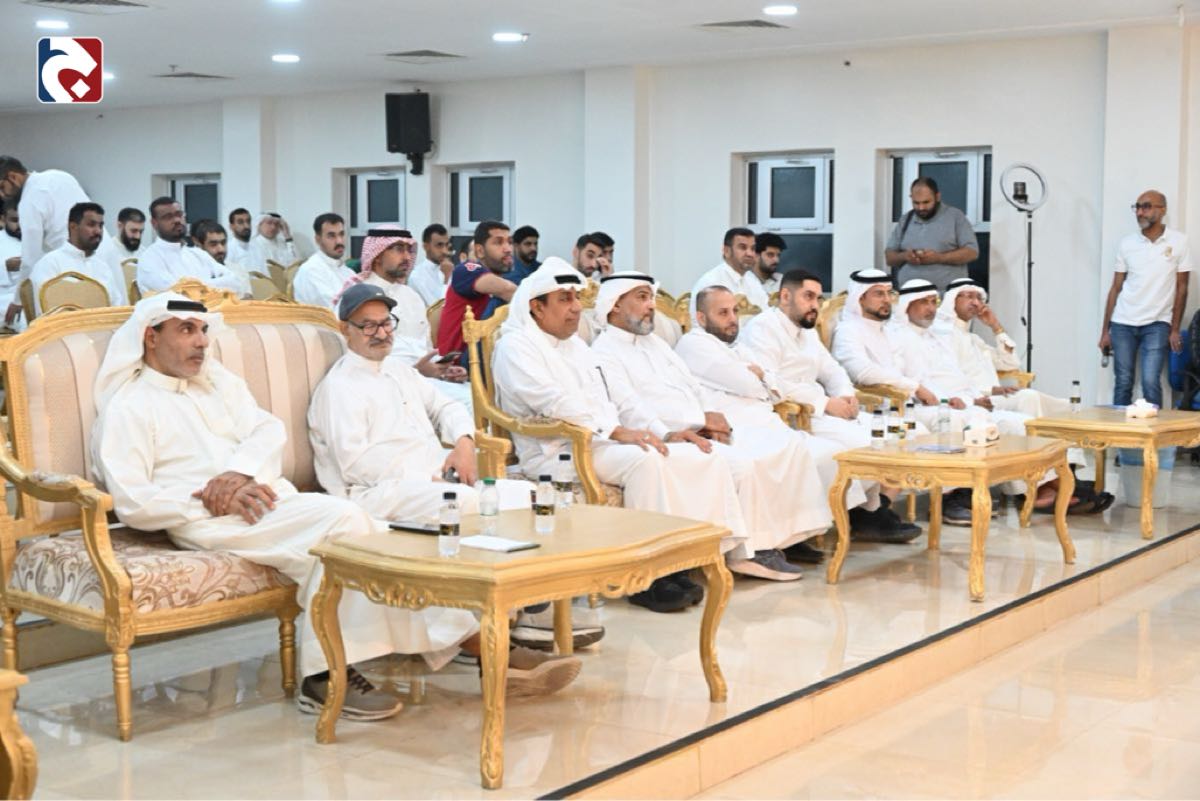
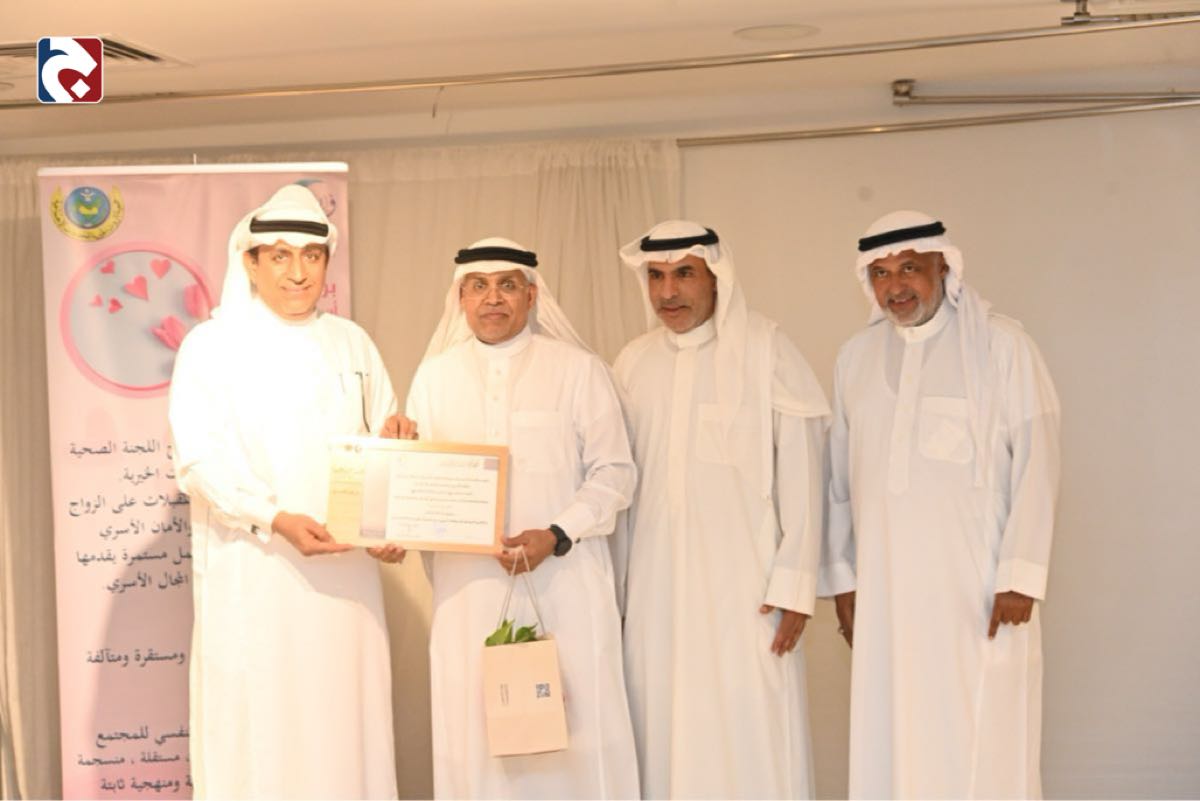
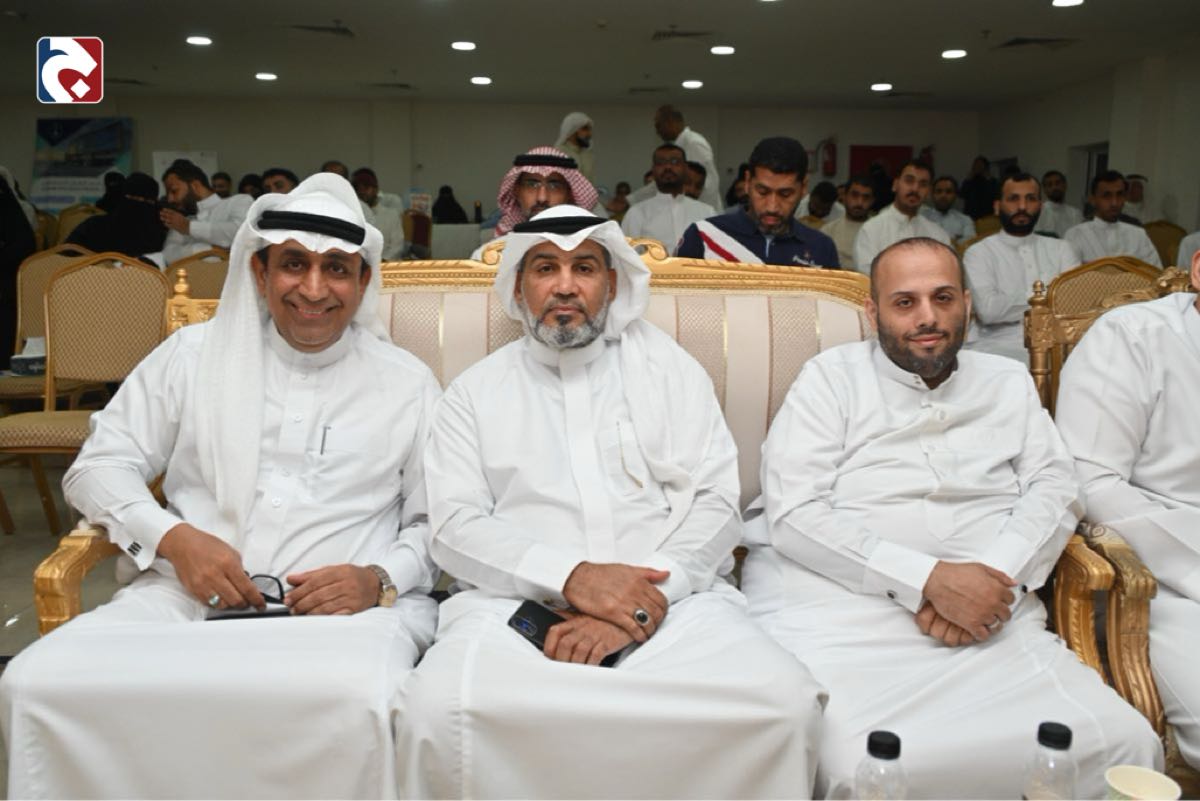
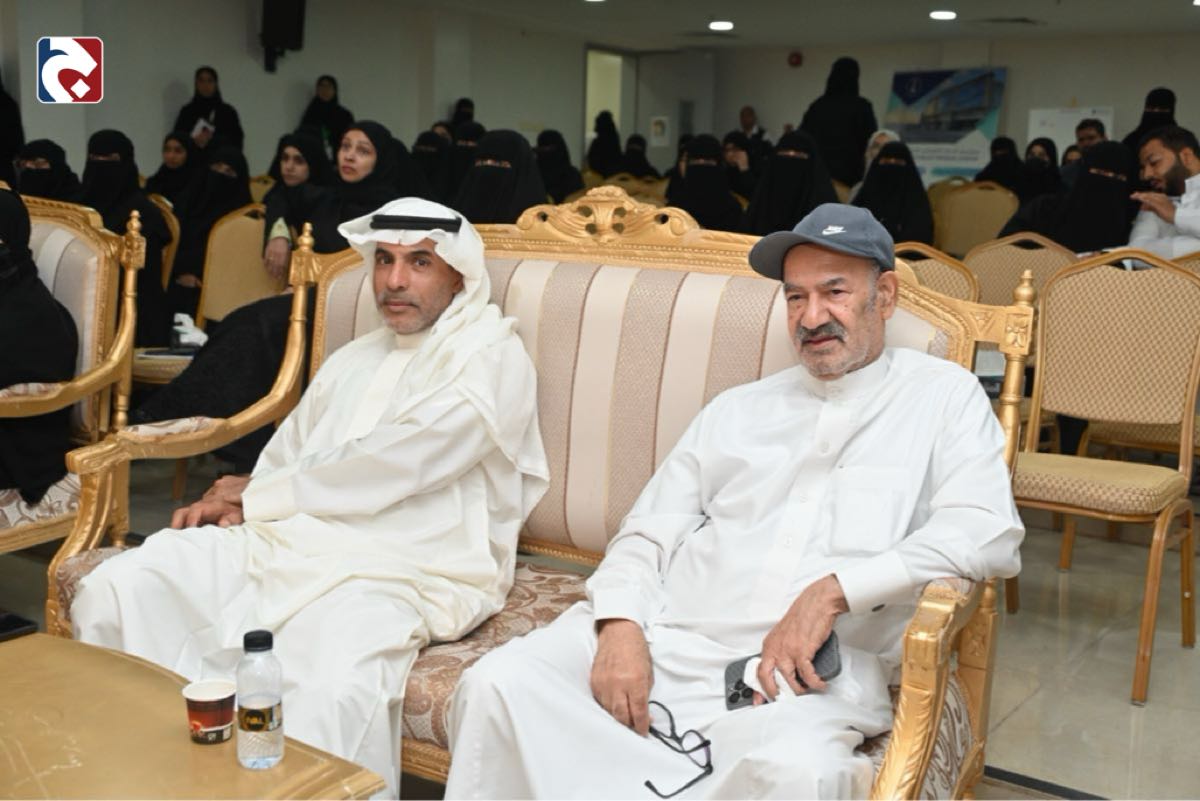
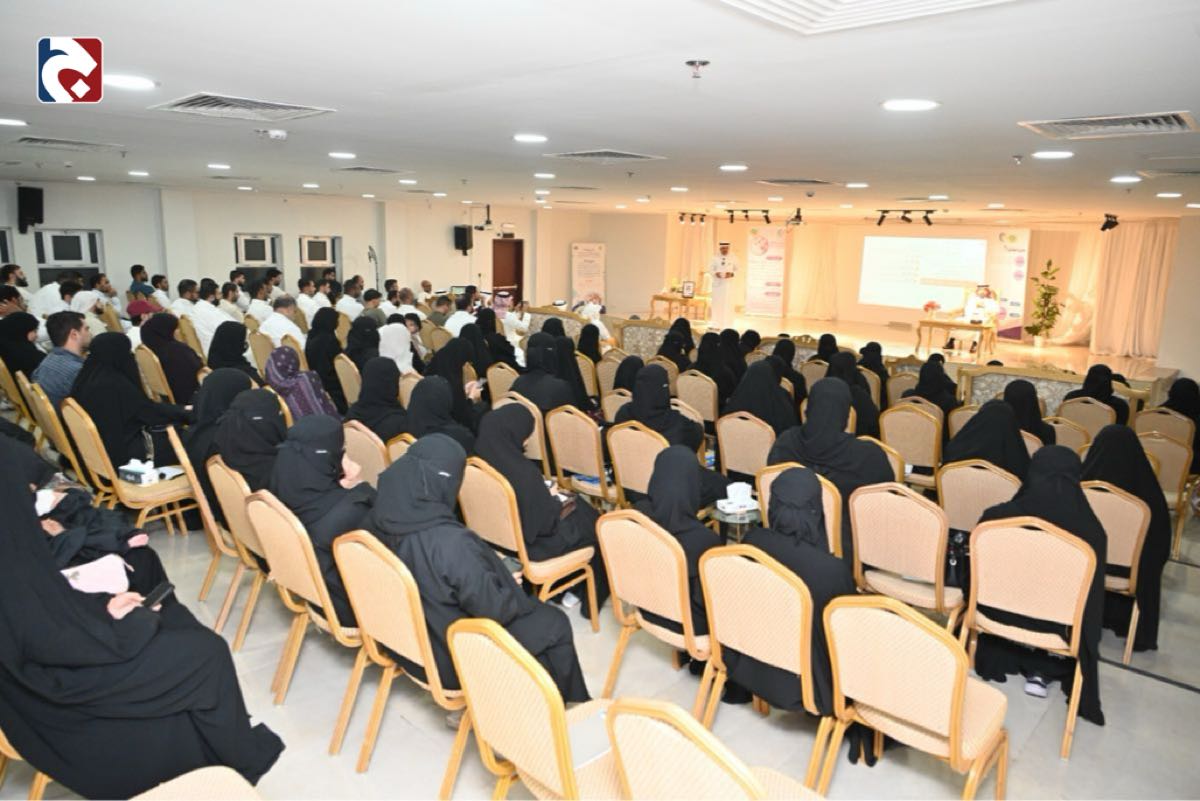
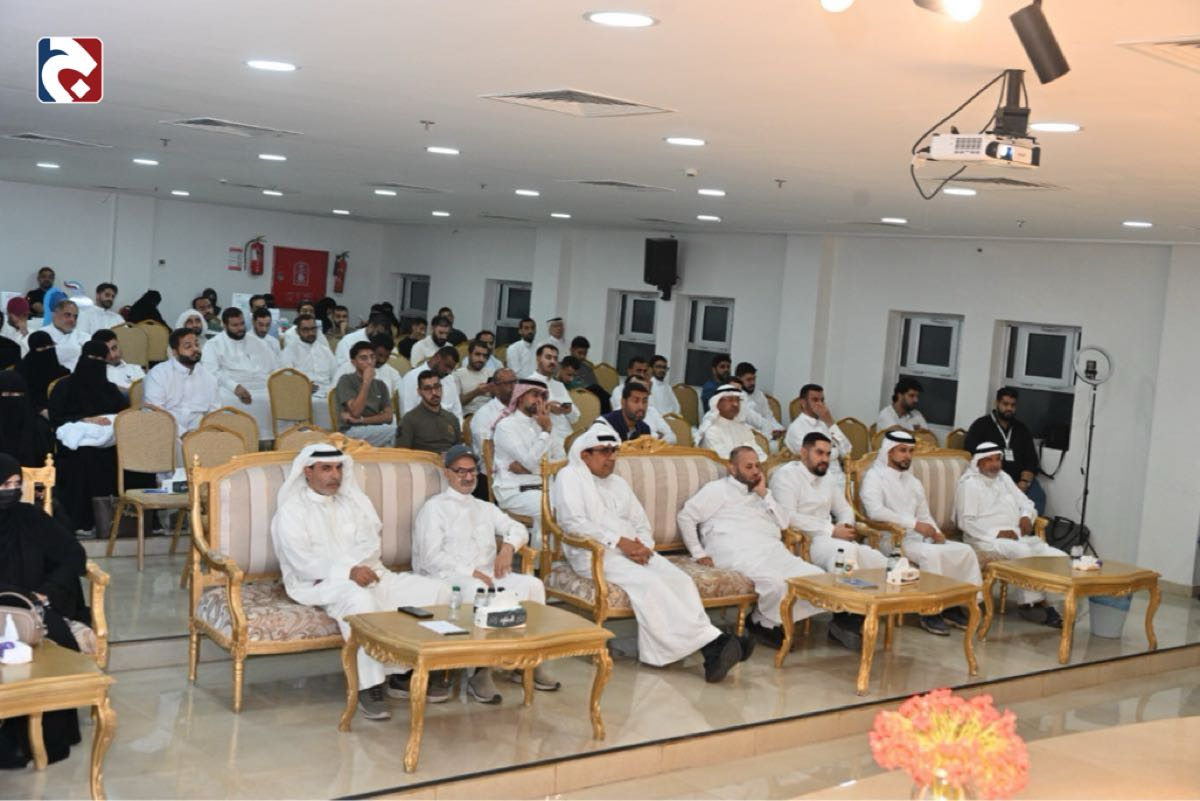
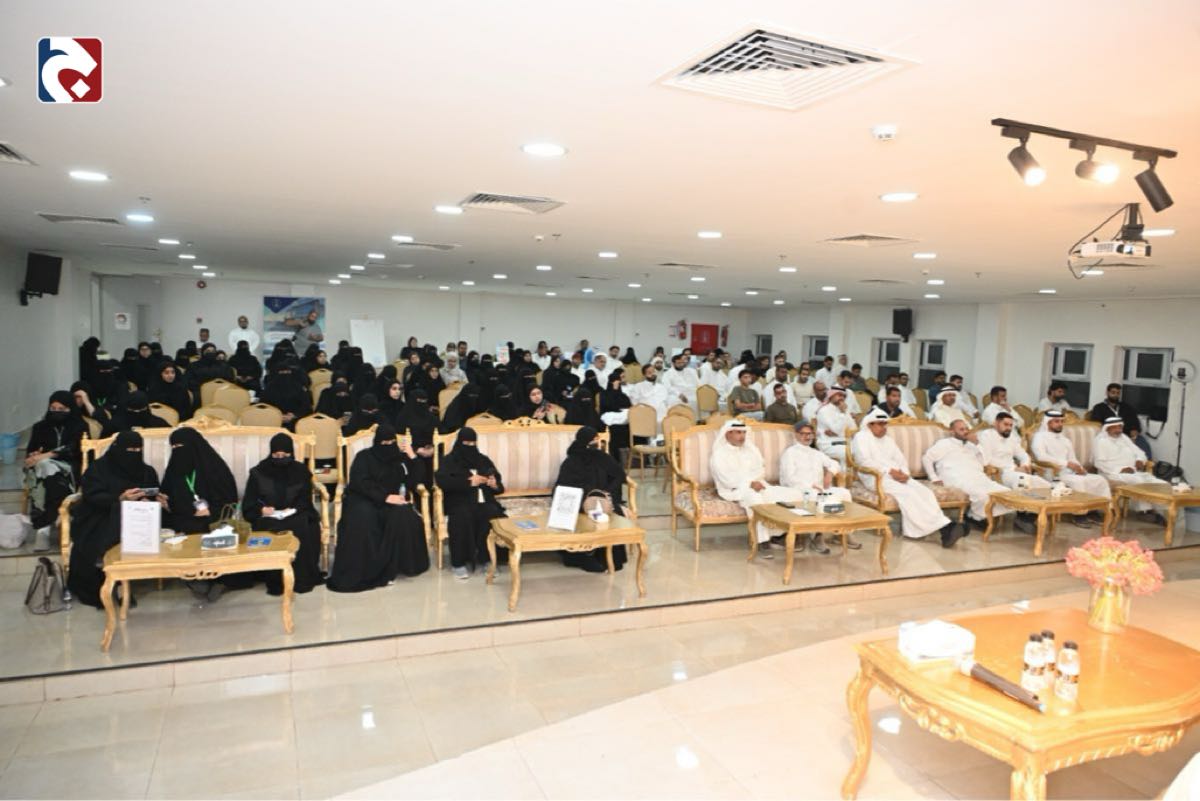
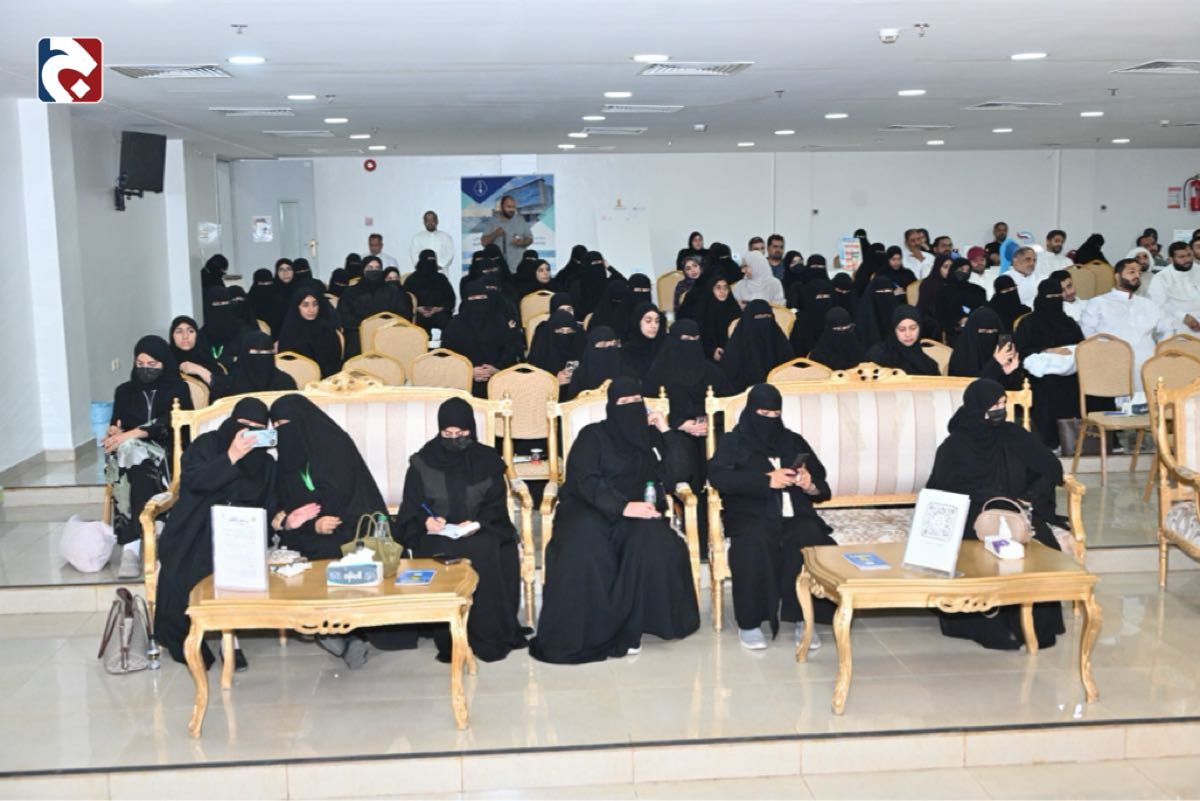
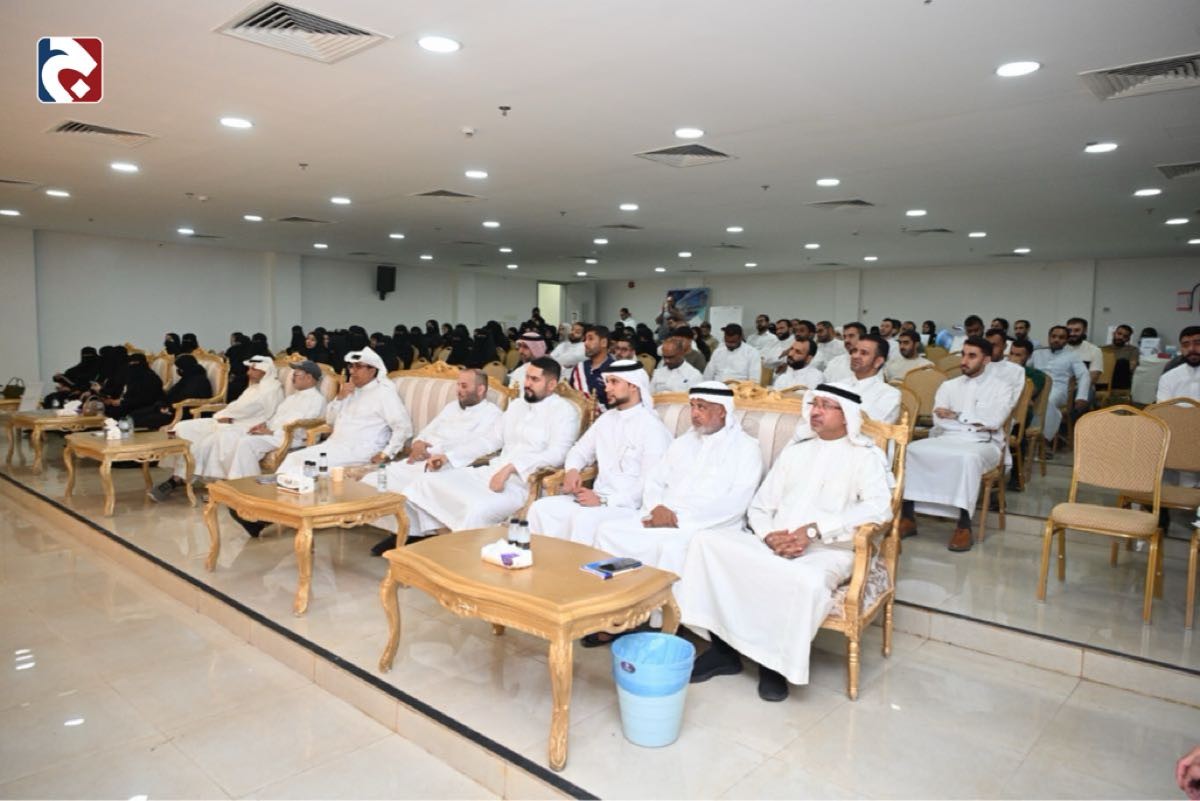
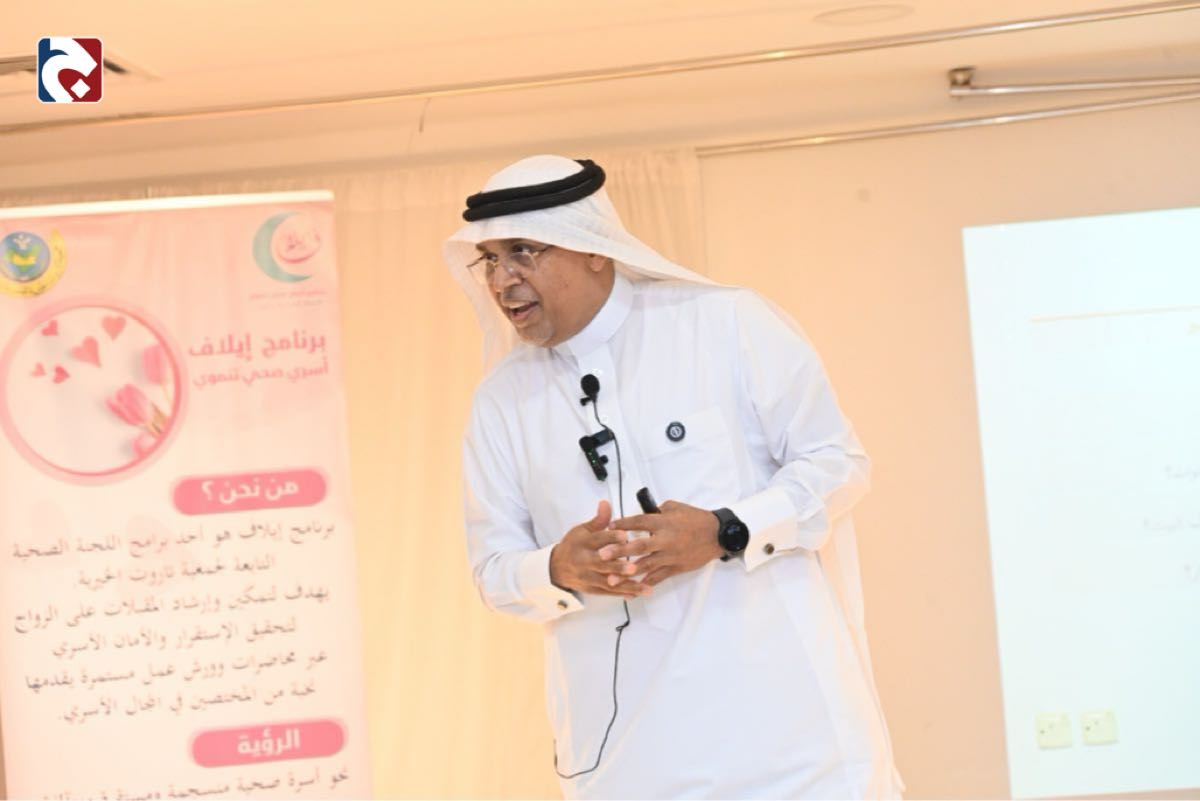
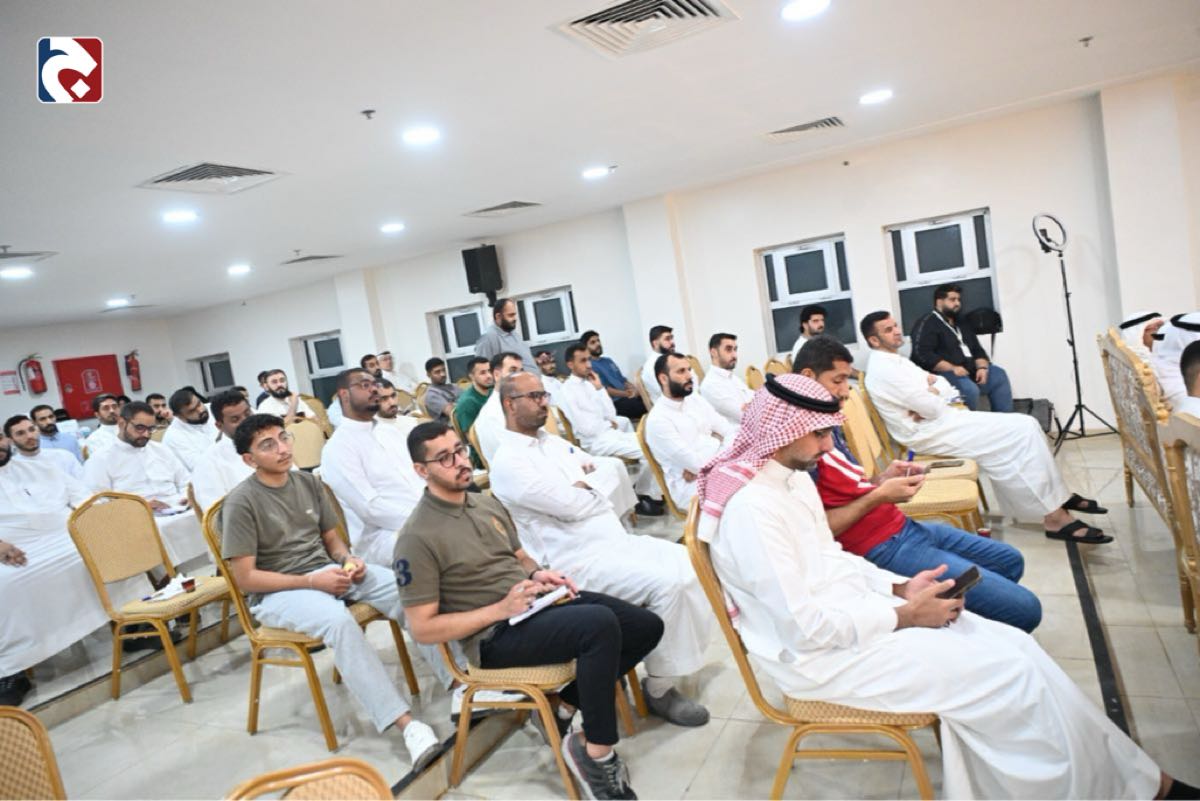
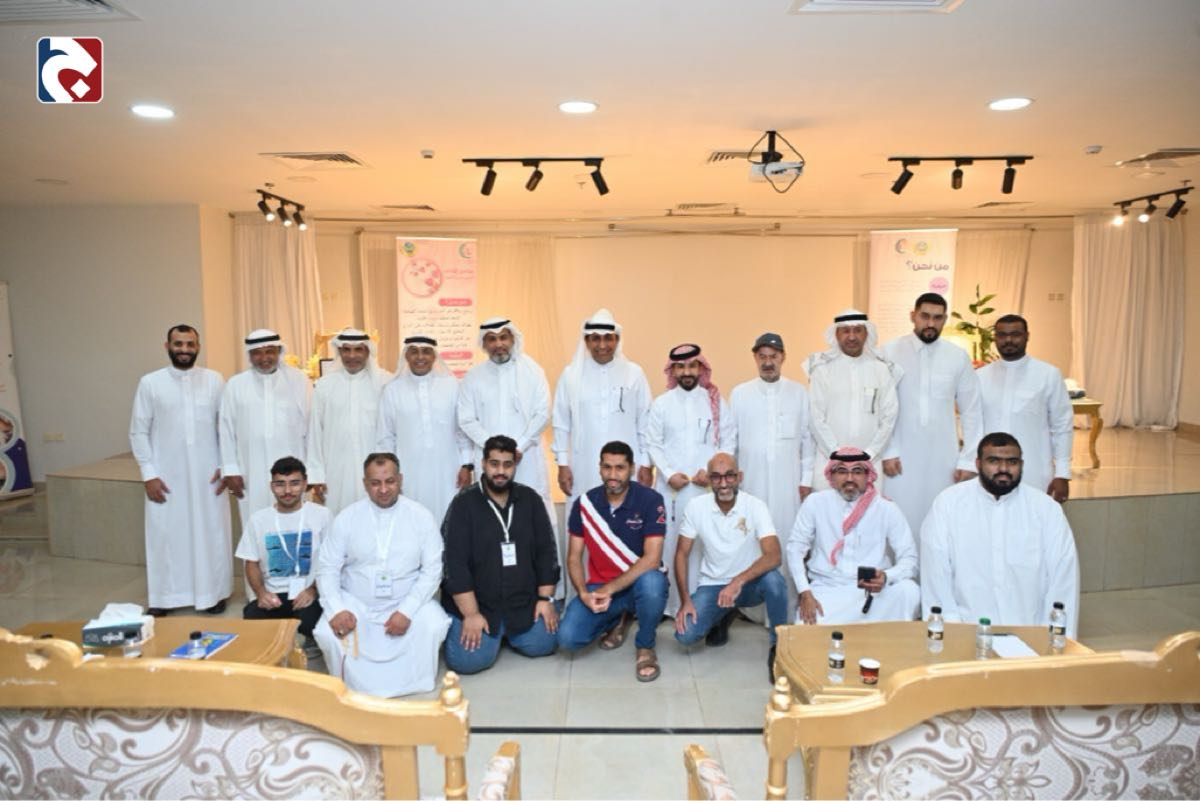
جاء ذلك خلال محاضرة نوعية حملت عنوان ”الوعي المالي“، نظمتها اللجنة الصحية بجمعية تاروت الخيرية للخدمات الاجتماعية، مساء الثلاثاء، في مقر روضة تاروت النموذجية.
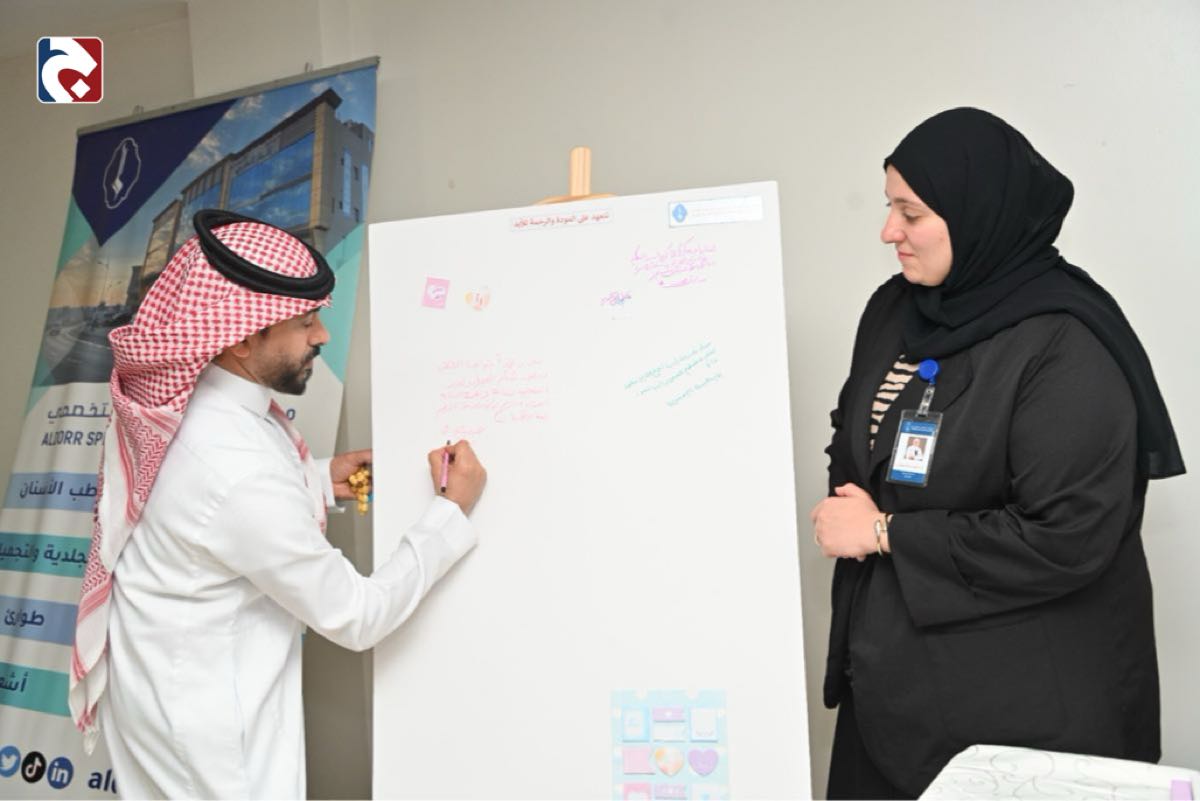
وأقيمت الفعالية ضمن مسارات اليوم الرابع لبرنامج ”لتسكنوا إليها“ التأهيلي، المخصص لتمكين الشباب والفتيات وبناء أسر مستقرة، وتضمنت دمجاً لفئة الصم عبر توفير ترجمة فورية للغة الإشارة قدمها المترجم حسين آل ربح.
وفنّد الخاطر، خلال المحاضرة التي شهدت حضوراً من الجنسين، الموروثات الشعبية السلبية التي تشجع على الصرف العشوائي، وتحديداً مقولة ”اصرف ما في الجيب يأتيك ما في الغيب“، مبيناً أن التوكل الحقيقي لا يتعارض مع التخطيط المالي السليم، ومشدداً على أن المال يُعد وسيلة لتحقيق الاكتفاء والعيش الكريم وليس غاية في حد ذاته.
وفي سياق العلاقات الزوجية، طرح المحاضر الخاطر تساؤلاً حول قدرة العاطفة على حل المشكلات المادية، ليجيب بشكل قاطع بأن الحب وحده لا يصمد أمام الأزمات العشوائية، لافتاً إلى أن الوعي المالي وتحديد بوصلة واضحة للإنفاق هما السند الفعلي لحماية الاستقرار العاطفي واستدامته.
ووضع المستشار المالي ست ركائز أساسية للانتقال بالأسرة من التنظير الفلسفي إلى التطبيق العملي، متصدرها ضرورة فهم الشريكين لطبيعة المال، وتحديد تعريف دقيق ومحلي لمفهوم ”الحياة الكريمة“، مع استيعاب كل طرف لطريقة تفكير الآخر تجاه آليات الصرف الرشيد.
واشترط الخاطر للجوء إلى عمليات الشراء بالتقسيط، توافر محددين أساسيين؛ هما وضوح الشروط، ووضع سقف محدد للالتزامات يمنع استنزاف الدخل الأساسي للأسرة، محذراً في الوقت ذاته من الانسياق خلف الرغبات الكمالية على حساب الاحتياجات الحتمية.
ودعا إلى بناء ”ميزانية مستدامة“ تعتمد على استراتيجية واضحة لتوزيع المصروفات إلى بنود دقيقة تشمل الأساسيات، والطوارئ، والأهداف المستقبلية.
وأوضح أن البنود الشهرية لم تعد تقتصر على السكن والطعام والفواتير، بل اتسعت لتشمل الاشتراكات الرقمية المستقطعة تلقائياً، مثل خدمات التخزين السحابي ومنصات الترفيه والتسوق الإلكتروني.
وشدد الخاطر على حتمية تأسيس ”صندوق للطوارئ“ كخطوة تسبق أي تفكير في الاستثمار، مشترطاً اقتطاع 10% كحد أدنى من الدخل الشهري لصالحه.
وبين أن هذا الصندوق يجب أن يغطي المصاريف التشغيلية للأسرة لفترة تتراوح بين ثلاثة إلى ستة أشهر، لضمان الحماية من الهزات المفاجئة كفقدان الوظيفة أو الطوارئ الصحية.
وربط الخاطر بين الادخار الناجح ووجود أهداف مرحلية واضحة، سواء كانت قصيرة أو طويلة المدى، مثل تأمين الرسوم الدراسية للأبناء، أو الاستعداد لتكاليف زواجهم لاحقاً، أو شراء مركبة، مشيراً إلى أن غياب الهدف يحول الادخار إلى عملية عبثية قابلة للانهيار السريع.
وعلى صعيد إدارة الأموال، كشف المحاضر عن أرقام تعكس حجم النزف المالي في الكماليات، مستشهداً ببيانات تشير إلى إنفاق مئات الملايين أسبوعياً على المقاهي والمطاعم محلياً، وهو ما يستدعي مراجعة جادة للسلوك الاستهلاكي الذي يلتهم الرواتب دون وعي.
وفرّق بوضوح بين مفهومي ”الأصول“ و”الخصوم“، مبيناً أن الأصل المالي هو ما يدر عائداً ويضع المال في جيب المالك، كالاستثمارات العقارية المستدامة، بينما الخصوم هي ما تستنزف الدخل، كالسيارات الفارهة المعتمدة على القروض.
وحذر الخاطر من خطأ مالي شائع يحول ”الأصول“ إلى ”خصوم“، ضارباً المثل بشراء منزل بمساحة تفوق حاجة الأسرة الفعلية، مما يفرض أعباءً مالية إضافية تتمثل في تكاليف الصيانة، وارتفاع فواتير الخدمات، والحاجة إلى عمالة منزلية، لتتحول الملكية من عامل استقرار إلى عبء شهري متراكم.
وأشار إلى فخ ”التضخم المعيشي“، موضحاً أنه السلوك الذي يدفع الموظف لرفع مستوى رفاهيته واستهلاكه فور حصوله على زيادة في الراتب، بدلاً من توجيه الفائض للادخار، مما يبقيه رهينة في ذات الدائرة المادية الخانقة مهما ارتفع دخله.
واختتم الخاطر المحاضرة بالتأكيد على أهمية الشفافية والحوار المالي داخل الأسرة، معتبراً الاختلاف في وجهات النظر بين الزوجين ظاهرة صحية تُثري القرارات المصيرية. وخلص إلى أن السكن الحقيقي للأسرة يتجاوز الجدران الإسمنتية، ليتحقق عبر المودة، والرحمة، والتفاهم، والإدارة الحكيمة للموارد المتاحة.